
Qué es Verifactu, en lo que afecta a una asesoría
El Reglamento de sistemas informáticos de facturación (RD 1007/2023) exige que todo programa con el que se emitan facturas genere un registro de facturación por cada factura, encadenado con el anterior, y que la factura lleve un código QR. Si el sistema funciona en modalidad [Verifactu](/verifactu), envía cada registro a la AEAT al momento; si no, debe firmarlos electrónicamente, guardar un registro de eventos y entregarlos cuando Hacienda los pida. Tienes la explicación completa en qué es Verifactu.
Para una asesoría el impacto es doble: tiene que revisar el programa de facturación de cada cliente y, si emite facturas por ellos, adaptar el suyo. Además, el cliente seguirá preguntando a su gestor qué tiene que hacer, así que conviene tener un plan para toda la cartera.
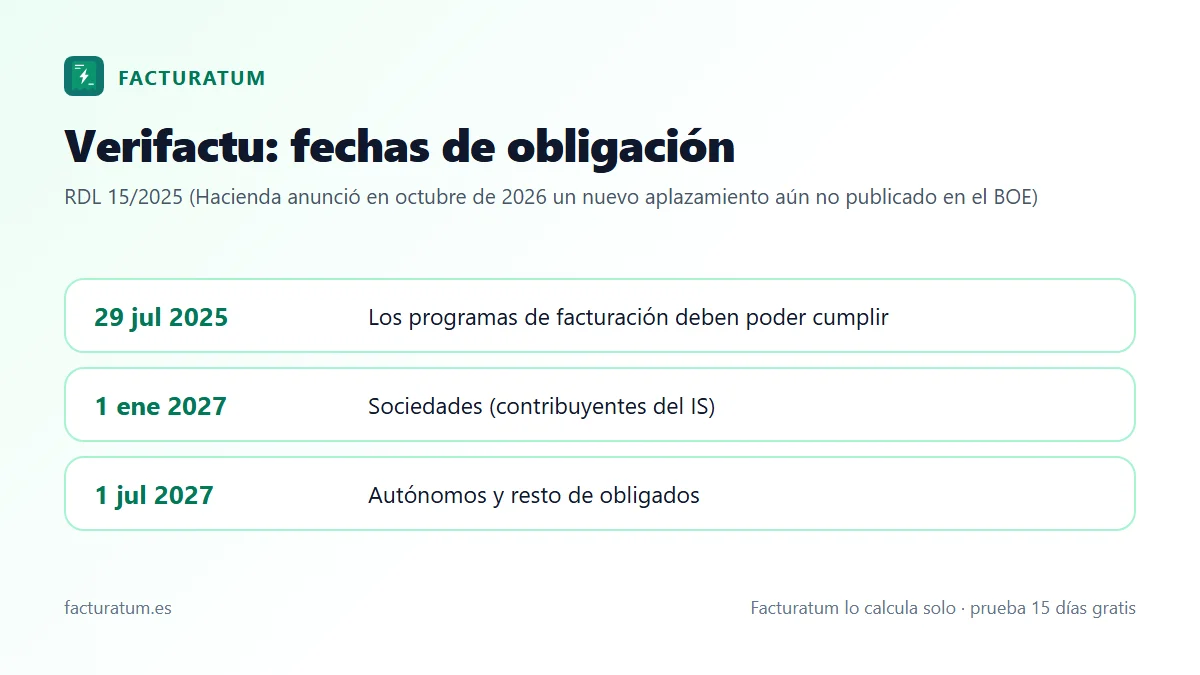
Plazos del RDL 15/2025
| Quién | Desde | Qué tiene que tener |
|---|---|---|
| Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 | Sistema de facturación conforme (Verifactu o no Verifactu) |
| Autónomos, comunidades de bienes y demás obligados | 1 de julio de 2027 | Sistema de facturación conforme (Verifactu o no Verifactu) |
| Productores de software | Desde el 29 de julio de 2025 | Programas adaptados y con declaración responsable |
Estas son las fechas del Real Decreto-ley 15/2025, publicado en el BOE del 3 de diciembre de 2025. Hacienda ha anunciado un nuevo aplazamiento que, a la fecha de esta guía, no está publicado en el BOE: hasta que lo esté, rigen estas fechas. Consulta el calendario actualizado.
Dos escenarios: el cliente factura solo o la asesoría factura por él
El cliente emite sus facturas con su propio programa
La obligación es del cliente y del productor de su software. El papel de la asesoría es comprobar que el programa es conforme (que tenga declaración responsable del productor y genere QR y registros), ayudarle a elegir modalidad y, si va a usar Verifactu, que tenga certificado electrónico o que alguien remita en su nombre. Lo que no se puede seguir haciendo es facturar con una hoja de cálculo o un procesador de texto que no genera registros; facturar a mano en papel sigue siendo posible.
La asesoría emite las facturas en nombre del cliente
El reglamento permite que las facturas las expida materialmente un tercero (artículo 6 del RD 1007/2023), con facultades otorgadas para ello, pero la responsabilidad sigue siendo del cliente. En ese caso el sistema que se usa es el de la asesoría, que tiene que ser conforme, y los registros indican que la factura la emite un tercero. Debes tener formalizado el encargo de facturación con cada cliente y el sistema organizado empresa por empresa, con series y encadenamiento separados.
Representación y colaboración social en la remisión
La Orden HAC/1177/2024 (artículo 5) prevé que la remisión de los registros a la AEAT la haga el obligado o un tercero que actúe en su representación, y se remite a las normas de representación del RD 1065/2007 y a la colaboración social en la gestión de los tributos. Para una asesoría colaboradora social esto significa que puede enviar los registros con su propio certificado, siempre que tenga la representación del cliente acreditada como en cualquier otra presentación. Sin esa vía, cada cliente necesita su propio certificado.
Checklist para la cartera de clientes
- Clasifica la cartera por fecha de obligación: sociedades (1 de enero de 2027) y autónomos y entidades en atribución de rentas (1 de julio de 2027).
- Marca a los clientes que no están obligados: los que llevan sus libros por el SII, los que solo facturan en papel sin programa y los que tributan en territorio foral, que siguen su propia normativa.
- Inventaría el programa de facturación de cada cliente y pide la declaración responsable del productor.
- Decide con cada cliente la modalidad: Verifactu (envío inmediato) o no Verifactu (firma y conservación de registros).
- Revisa quién tiene certificado electrónico vigente y quién necesitará que la asesoría remita en su nombre.
- Formaliza por escrito los encargos de emisión de facturas y la representación para la remisión.
- Separa series de facturación y empresas en tu propio sistema si facturas por terceros.
- Prepara una comunicación a la cartera con fechas, opciones y lo que tiene que hacer cada cliente.
- Programa una revisión de las primeras facturas emitidas tras la fecha de obligación de cada grupo.
Ejemplo: plan para una cartera de 40 clientes
| Grupo | Clientes | Fecha límite | Acción de la asesoría |
|---|---|---|---|
| Sociedades con programa propio | 12 | 1 de enero de 2027 | Revisar software y certificado; elegir modalidad en noviembre y diciembre |
| Sociedades a las que la asesoría factura | 4 | 1 de enero de 2027 | Pasar su facturación al sistema conforme de la asesoría |
| Autónomos con programa propio | 15 | 1 de julio de 2027 | Revisión en primavera; muchos pasan a un software Verifactu |
| Autónomos a los que la asesoría factura | 5 | 1 de julio de 2027 | Formalizar encargo y migrar al sistema de la asesoría |
| No obligados (SII, papel, foral) | 4 | — | Documentar el motivo y revisarlo cada año |
| Total | 40 |
Si la asesoría centraliza en Facturatum Multiempresa las 9 empresas a las que factura (4 sociedades y 5 autónomos), el coste es de 5,99 € por la primera más 8 × 4,99 € = 39,92 € por las demás: 45,91 € al mes, IVA incluido. Los clientes que facturan solos pueden contratar su propio plan e invitar a la asesoría a su empresa.
Errores frecuentes de las asesorías con Verifactu
- Esperar a la última semana: las altas de certificados y la migración de datos tienen cola.
- Dar por hecho que un cliente en módulos o en recargo de equivalencia no está afectado: si emite facturas con un programa, lo está.
- Emitir facturas de varios clientes desde una misma serie o una misma empresa del programa.
- Remitir registros en nombre de un cliente sin tener acreditada la representación.
- No revisar el programa de los clientes y descubrir en una comprobación que no es conforme, con la sanción del artículo 201 bis de la Ley General Tributaria.
Cómo lo hace Facturatum
Facturatum es un sistema de facturación conforme al RD 1007/2023 que funciona en modalidad Verifactu (registro encadenado y QR) cuando cada empresa lo activa con su certificado. Para asesorías, gestiona varias empresas y usuarios con permisos y muestra toda la cartera en un panel, con los modelos de Hacienda calculados desde la facturación de cada cliente. Tienes más detalle sobre el trabajo multicliente en facturación electrónica para asesorías y gestorías y los precios en precios.
Preguntas frecuentes
¿Cuándo es obligatorio Verifactu para los clientes de una asesoría?
Según el Real Decreto-ley 15/2025, desde el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y desde el 1 de julio de 2027 para autónomos y demás obligados. Hacienda ha anunciado un nuevo aplazamiento que, mientras no se publique en el BOE, no cambia esas fechas.
¿Puede una gestoría emitir las facturas Verifactu de sus clientes?
Sí. El artículo 6 del RD 1007/2023 permite que un tercero expida materialmente las facturas, pero el responsable sigue siendo el cliente. El sistema que use la gestoría tiene que ser conforme y conviene formalizar el encargo por escrito.
¿La asesoría puede enviar los registros a Hacienda con su certificado?
La Orden HAC/1177/2024 permite que la remisión la haga un tercero en representación del obligado, con remisión a la colaboración social. Necesitas tener acreditada la representación de cada cliente.
¿Qué clientes de una asesoría no están obligados a Verifactu?
Los que llevan sus libros por el SII, los que no usan ningún programa para facturar (por ejemplo, facturas en papel a mano), las entidades exentas del Impuesto sobre Sociedades y los que tributan en territorio foral, que tienen su propia normativa.
¿Qué sanción hay por no usar un sistema conforme?
El artículo 201 bis de la Ley General Tributaria sanciona con 50.000 € por ejercicio la tenencia de sistemas que no cumplen los requisitos, y con 150.000 € al productor que los fabrica o comercializa.
Fuentes oficiales
- Real Decreto 1007/2023, reglamento de sistemas de facturación (BOE)
- Orden HAC/1177/2024, especificaciones técnicas de Verifactu (BOE)
- Real Decreto-ley 15/2025, de 2 de diciembre (BOE)
- Ley 58/2003 General Tributaria, artículo 201 bis (BOE)
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.