
Mete en la calculadora tus cifras acumuladas del año hasta el final del trimestre para ver el resultado de la casilla [07]. Debajo te explicamos cada casilla y un ejemplo completo de los cuatro trimestres.
Calculadora del pago fraccionado (modelo 130)
Importes acumulados desde el 1 de enero hasta el final del trimestre.
- Rendimiento neto [03]
- 18.000,00 €
- 20 % del rendimiento [04]
- 3.600,00 €
- Resultado [07]
- 900,00 €
- A ingresar este trimestre
- 900,00 €
Cálculo orientativo. Facturatum hace estas cuentas solo al emitir la factura o preparar el modelo.
Quién tiene que presentar el modelo 130
Lo presentan los autónomos en estimación directa (normal o simplificada). Quien tributa en módulos presenta el 131; si dudas entre los dos regímenes, tienes la comparación en estimación directa o módulos. Los requisitos generales y los plazos están en la ficha del modelo 130; aquí nos centramos en cómo hacer el cálculo.
Exención por retenciones: si eres profesional y en el año anterior al menos el 70 % de tus ingresos de la actividad llevaron retención, no estás obligado a presentar el 130 (art. 109.2 RIRPF). Si empiezas la actividad, se mira el porcentaje del propio periodo. Un diseñador que factura sobre todo a empresas suele estar exento; uno que vende a particulares, no.
Las casillas del modelo 130, una a una
| Casilla | Qué va | Cómo se calcula |
|---|---|---|
| [01] | Ingresos computables | Base de tus facturas emitidas (sin IVA) desde el 1 de enero hasta el final del trimestre, más otros ingresos de la actividad |
| [02] | Gastos deducibles | Gastos del mismo periodo acumulado, incluidas la cuota de autónomos y las amortizaciones |
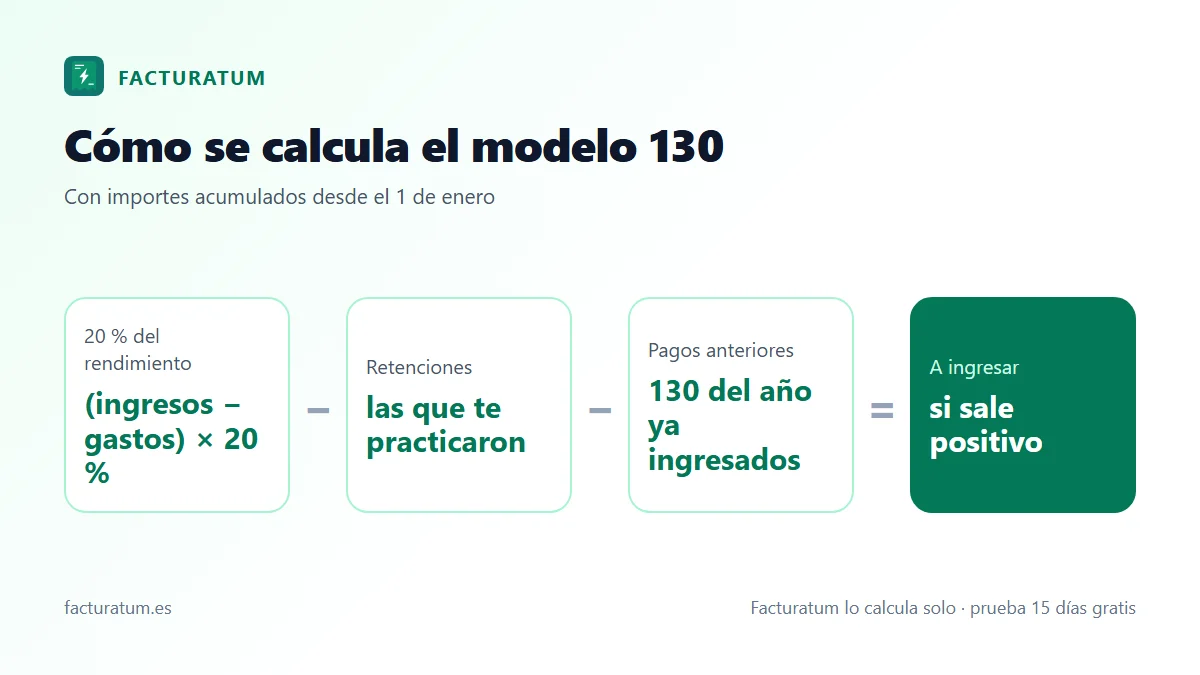
| [03] | Rendimiento neto | [01] − [02]; si es negativo, se pone con signo menos |
| [04] | 20 % del rendimiento | 20 % de [03] si es positiva; si no, 0 |
| [05] | Pagos de trimestres anteriores | Suma de las casillas [07] positivas de los 130 anteriores del año (menos las [16] que aplicaste) |
| [06] | Retenciones e ingresos a cuenta | Retenciones de tus facturas desde el 1 de enero |
| [07] | Pago fraccionado previo | [04] − [05] − [06]; puede ser negativa |
| [12] | Suma de apartados | [07] + [11] (la [11] es del apartado agrícola); si es negativa, 0 |
| [13] | Minoración art. 110.3.c) RIRPF | 100, 75, 50 o 25 € según tu rendimiento neto del año anterior |
| [14] | Diferencia | [12] − [13] |
| [15] | Negativos de trimestres anteriores | Resultados negativos de la [19] de 130 anteriores del año, sin superar la [14] |
| [16] | Deducción por vivienda habitual | Solo para quien tiene derecho al régimen transitorio de compra de vivienda anterior a 2013 |
| [17] | Resultado | [14] − [15] − [16] |
| [19] | Resultado final | [17] − [18] (la [18] solo se usa en complementarias) |
Dos detalles que se escapan a menudo: la casilla [05] suma la [07] de los trimestres anteriores antes de la minoración de la [13], porque así lo dice el art. 110.1.a) del Reglamento; y una [07] negativa de un trimestre no se arrastra en la [05], sino como negativo de la [19] en la [15] del siguiente.
La minoración por rendimientos bajos (casilla 13)
El art. 110.3.c) del Reglamento del IRPF permite restar una cantidad fija en cada pago fraccionado cuando el rendimiento neto de actividades económicas del año anterior fue igual o inferior a 12.000 €. Si el año pasado no tuviste actividad, se considera que tu rendimiento fue cero y aplicas la cantidad máxima.
| Rendimiento neto del año anterior | Minoración en cada 130 |
|---|---|
| Hasta 9.000 € | 100 € |
| De 9.000,01 a 10.000 € | 75 € |
| De 10.000,01 a 11.000 € | 50 € |
| De 11.000,01 a 12.000 € | 25 € |
| Más de 12.000 € | 0 € |
Si la minoración es mayor que lo que te sale a pagar en un trimestre, la diferencia puedes restarla en los siguientes pagos del mismo año.
Ejemplo del modelo 130 en los cuatro trimestres
Laura es diseñadora gráfica en estimación directa simplificada. Factura a empresas (con retención del 15 %) y a particulares (sin retención). El año anterior su rendimiento neto fue de 10.500 €, así que su minoración es de 50 € por trimestre. Todas las cifras son acumuladas desde enero.
| Casilla | 1T | 2T | 3T | 4T |
|---|---|---|---|---|
| [01] Ingresos | 9.000,00 | 20.000,00 | 27.000,00 | 38.000,00 |
| [02] Gastos | 3.000,00 | 6.500,00 | 9.000,00 | 13.000,00 |
| [03] Rendimiento neto | 6.000,00 | 13.500,00 | 18.000,00 | 25.000,00 |
| [04] 20 % | 1.200,00 | 2.700,00 | 3.600,00 | 5.000,00 |
| [05] Pagos anteriores | 0,00 | 750,00 | 1.650,00 | 2.250,00 |
| [06] Retenciones | 450,00 | 1.050,00 | 1.350,00 | 1.950,00 |
| [07] Pago previo | 750,00 | 900,00 | 600,00 | 800,00 |
| [13] Minoración | 50,00 | 50,00 | 50,00 | 50,00 |
| [19] A ingresar | 700,00 | 850,00 | 550,00 | 750,00 |
En total, Laura ingresa 2.850 € en el año con los cuatro 130. Comprueba la [05]: en el 2T es la [07] del 1T (750); en el 3T, 750 + 900 = 1.650; en el 4T, 750 + 900 + 600 = 2.250. Sus retenciones del año (1.950 €) corresponden a 13.000 € facturados con retención, el 34 % de sus ingresos: como no llega al 70 %, está obligada a presentar el 130.
Si un trimestre le hubiera salido negativo (por ejemplo, por un trimestre con pocos ingresos y muchos gastos), habría marcado «a deducir» en el 1T, 2T o 3T y restado ese negativo en la casilla [15] del siguiente. En el 4T, un resultado negativo se presenta como «negativa»: no se devuelve, pero la Renta es la que ajusta el impuesto del año y en ella solo restas lo que de verdad pagaste.
Cómo rellenar el modelo 130: pasos
- Suma la base de tus facturas emitidas desde el 1 de enero (sin IVA ni retenciones) y ponla en [01].
- Suma los gastos deducibles del mismo periodo: cuota de autónomos, alquiler, suministros, gestoría, amortizaciones; en estimación simplificada, añade la provisión para gastos de difícil justificación (con un máximo de 2.000 € al año). Va en [02].
- Calcula [03] y [04].
- En [05], suma las [07] positivas de los 130 anteriores del año.
- En [06], suma las retenciones de tus facturas desde enero (coinciden con los certificados que te darán tus clientes).
- Aplica la minoración de la [13] si te corresponde y los negativos pendientes en la [15].
- Presenta en la Sede electrónica de la AEAT con certificado, Cl@ve o el fichero de tu programa, y elige domiciliación o pago con NRC.
Errores habituales al calcular el 130
- Poner en [01] y [02] solo las cifras del trimestre en lugar de las acumuladas del año.
- Incluir el IVA en los ingresos o en los gastos.
- Restar en [05] lo pagado tras la minoración en vez de la casilla [07].
- Olvidar las retenciones de la [06], o meter retenciones de alquileres que pagaste tú (esas van en tu 115).
- No aplicar la minoración de la [13] teniendo un rendimiento anterior inferior a 12.000 €.
- Presentar el 130 estando exento por la regla del 70 %, o dejar de hacerlo sin cumplirla.
Cómo lo hace Facturatum
Facturatum calcula el modelo 130 desde tus facturas emitidas y recibidas: acumula ingresos, gastos y retenciones del año, trae los pagos de los trimestres anteriores, te deja revisar cada casilla y genera el PDF y el fichero para importarlo en la Sede. Las retenciones salen de las mismas facturas que emites con la calculadora de IVA y retención, así que no hay que cuadrarlas a mano. Más información en Facturatum para autónomos.
Preguntas frecuentes
¿El modelo 130 se calcula con los datos del trimestre o acumulados?
Acumulados. Ingresos, gastos y retenciones van desde el 1 de enero hasta el último día del trimestre, y después restas lo que ya pagaste en los 130 anteriores del mismo año.
¿Qué autónomos no tienen que presentar el modelo 130?
Los profesionales a los que en el año anterior se les retuvo en al menos el 70 % de los ingresos de la actividad, los que tributan en módulos (presentan el 131) y las sociedades, que hacen pagos fraccionados con el modelo 202.
¿Qué se pone en la casilla 13 del modelo 130?
La minoración del art. 110.3.c) del Reglamento del IRPF: 100 € si tu rendimiento neto del año anterior no pasó de 9.000 €, 75 € hasta 10.000 €, 50 € hasta 11.000 € y 25 € hasta 12.000 €. Por encima de 12.000 €, nada.
¿Qué pasa si el modelo 130 me sale negativo?
En los tres primeros trimestres lo presentas como «a deducir» y restas ese importe en los siguientes 130 del año. En el cuarto trimestre se presenta como negativo sin devolución: el ajuste final del año se hace en la declaración de la Renta.
¿La cuota de autónomos se incluye en los gastos del 130?
Sí. La cuota del RETA es un gasto deducible de la actividad y va en la casilla [02] junto con el resto de gastos del periodo acumulado.
Fuentes oficiales
- RD 439/2007, Reglamento del IRPF, arts. 109 a 112 (BOE)
- Ley 35/2006 del IRPF, art. 99 (BOE)
- Instrucciones del modelo 130 (Agencia Tributaria)
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.