
Prueba tus importes con la calculadora: puedes partir de la base imponible o del total que quieres cobrar, elegir el tipo de IVA y el de retención, y marcar si el cliente está en recargo de equivalencia.
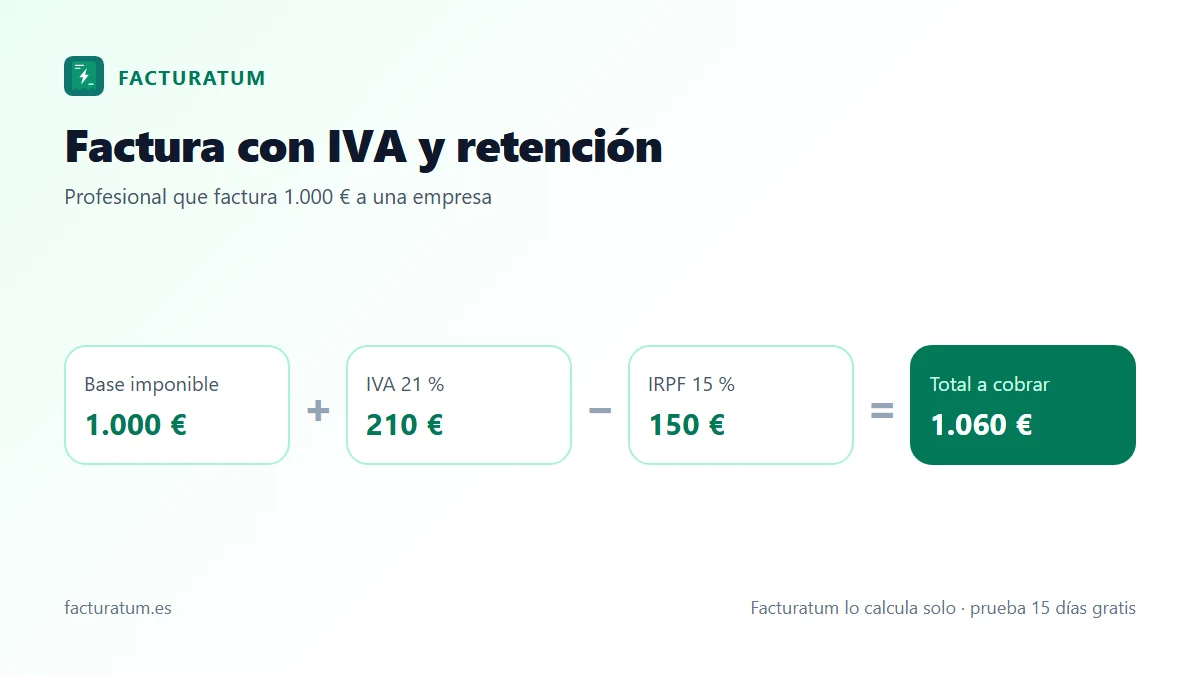
Calculadora de factura con IVA y retención de IRPF
- Base imponible
- 1.000,00 €
- IVA 21 %
- 210,00 €
- Retención IRPF 15 %
- −150,00 €
- Total a cobrar
- 1.060,00 €
Cálculo orientativo. Facturatum hace estas cuentas solo al emitir la factura o preparar el modelo.
Cómo se calcula la base imponible de una factura con IVA y retención
La base imponible es el precio de tu trabajo o de tu producto antes de impuestos, con los descuentos que hagas en la propia factura ya restados y los gastos que cobras al cliente (desplazamientos, portes) ya sumados. Sobre esa misma cifra se aplican dos porcentajes:
- IVA: lo cobras al cliente y lo ingresas después a Hacienda en el modelo 303. Se suma a la base.
- Retención de IRPF: la descuenta el cliente al pagarte y la ingresa él en su modelo 111 (o en el 115 si es un alquiler). Se resta de lo que cobras, pero es un adelanto de tu propio IRPF.
Por eso la retención nunca se calcula sobre el total con IVA: siempre sobre la base. Y el IVA tampoco se calcula sobre la base menos la retención.
Fórmulas: de la base al total y del total a la base
| Quieres saber | Fórmula | Ejemplo 21 % IVA y 15 % IRPF |
|---|---|---|
| Cuota de IVA | Base × tipo de IVA | 1.000 × 0,21 = 210,00 € |
| Retención | Base × tipo de retención | 1.000 × 0,15 = 150,00 € |
| Total a cobrar | Base × (1 + IVA − IRPF) | 1.000 × 1,06 = 1.060,00 € |
| Base desde el total | Total ÷ (1 + IVA − IRPF) | 1.060 ÷ 1,06 = 1.000,00 € |
| Base con recargo de equivalencia | Total ÷ (1 + IVA + recargo − IRPF) | 1.262 ÷ 1,262 = 1.000,00 € (21 % + 5,2 %, sin retención) |
El cálculo inverso es el que necesitas cuando pactas un importe «neto»: por ejemplo, un cliente te dice que quiere pagar exactamente 2.000 € en total por un servicio con IVA del 21 % y retención del 15 %. La base será 2.000 ÷ 1,06 = 1.886,79 €; el IVA, 396,23 €; la retención, 283,02 €. Comprueba: 1.886,79 + 396,23 − 283,02 = 2.000,00 €.
Ejemplos de factura con retención de IRPF según el caso
| Caso | Base | IVA | Recargo | Retención | Total a cobrar |
|---|---|---|---|---|---|
| Profesional a empresa (21 % y 15 %) | 1.000,00 € | 210,00 € | — | −150,00 € | 1.060,00 € |
| Nuevo profesional (21 % y 7 %) | 1.000,00 € | 210,00 € | — | −70,00 € | 1.140,00 € |
| Alquiler de local a una empresa (21 % y 19 %) | 1.000,00 € | 210,00 € | — | −190,00 € | 1.020,00 € |
| Venta de mercancía a un comercio en recargo (21 % + 5,2 %) | 1.000,00 € | 210,00 € | 52,00 € | — | 1.262,00 € |
| Autónomo en módulos a empresa (21 % y 1 %) | 1.000,00 € | 210,00 € | — | −10,00 € | 1.200,00 € |
| Profesional a un particular (21 %, sin retención) | 1.000,00 € | 210,00 € | — | — | 1.210,00 € |
Fíjate en que el IVA es el mismo en todos los casos: la retención no cambia la cuota de IVA, solo lo que te ingresa el cliente. El recargo de equivalencia se suma como el IVA (5,2 % con el tipo general, 1,4 % con el reducido y 0,5 % con el superreducido); tienes todos los tipos en la guía de tipos del recargo de equivalencia.
Qué tipo de retención aplica en cada caso
| Situación | Retención | Cuándo |
|---|---|---|
| Actividades profesionales en general | 15 % | Facturas a empresas, autónomos o entidades que actúan como pagadores |
| Inicio de actividad profesional | 7 % | Año de alta y los dos siguientes, si no ejerciste ninguna actividad profesional el año anterior; tienes que comunicárselo al cliente por escrito |
| Recaudadores municipales, mediadores de seguros con auxiliares externos y delegados comerciales de Loterías | 7 % | Siempre, por la naturaleza de la actividad |
| Alquiler de inmuebles urbanos (locales, oficinas) | 19 % | Cuando el inquilino es empresa o profesional y el inmueble está afecto a su actividad |
| Actividades empresariales en módulos (algunas) | 1 % | Las que enumera el art. 95.6 del Reglamento (carpintería, fontanería, transporte de mercancías…) cuando facturan a empresas |
| Venta de bienes por empresarios en estimación directa | Sin retención | Una tienda o un fabricante no retiene ni sufre retención por vender |
| Facturas a particulares o a clientes extranjeros | Sin retención | Solo retiene quien está obligado a hacerlo como pagador en España |
Quien practica la retención es el cliente. Si el cliente es una empresa o un autónomo y tu actividad es profesional, la retención es obligatoria aunque prefieras cobrar el total: no es algo que se pueda pactar. Lo que sí puedes es aplicar un porcentaje mayor que el mínimo si te interesa.
Importe bruto, base imponible y líquido a cobrar
En una factura conviven varias cifras que se suelen confundir. El importe bruto es la suma de las líneas antes de descuentos; tras restar los descuentos tienes la base imponible. Base más IVA (y recargo, si lo hay) es el total de la factura, que es lo que el cliente declara, por ejemplo, en el modelo 347. Y el total menos la retención es el líquido a cobrar, lo que de verdad entra en tu banco.
| Concepto | Importe |
|---|---|
| Importe bruto (10 horas × 120 €) | 1.200,00 € |
| Descuento comercial del 5 % | −60,00 € |
| Base imponible | 1.140,00 € |
| IVA 21 % | 239,40 € |
| Total factura | 1.379,40 € |
| Retención IRPF 15 % | −171,00 € |
| Líquido a cobrar | 1.208,40 € |
Para tu contabilidad, el ingreso es la base (1.140 €), no el líquido: los 171 € retenidos son un pago a cuenta de tu IRPF que restarás en el modelo 130 y en la Renta. Si quieres calcular tu pago trimestral, tienes la guía para calcular el modelo 130.
Errores habituales al calcular el IRPF en facturas
- Calcular la retención sobre el total con IVA en lugar de sobre la base imponible.
- Restar la retención antes de calcular el IVA, lo que rebaja la cuota de IVA.
- Aplicar retención a un particular o a un cliente de otro país, que no son retenedores.
- Seguir aplicando el 7 % después del tercer año de actividad.
- Usar el 7 % sin haber comunicado al cliente que cumples los requisitos.
- Hacer el cálculo inverso restando porcentajes (2.000 − 6 %) en lugar de dividir entre 1,06.
- Aplicar recargo de equivalencia a un cliente que no está en ese régimen, o retención a la venta de mercancías.
Cómo lo hace Facturatum
En Facturatum eliges en la ficha de cada cliente el tipo de retención y si está en recargo de equivalencia, y la factura calcula sola base, IVA, recargo, retención y total por línea. Puedes trabajar con precios con IVA incluido, y las retenciones de tus facturas emitidas alimentan el modelo 130, mientras que las de tus facturas recibidas van al 111 o al 115. Tienes 15 días de prueba gratis y el plan Pro cuesta 5,99 €/mes con IVA incluido (ver precios).
Preguntas frecuentes
¿Cómo se calcula el total de una factura con IVA y retención?
Multiplica la base imponible por (1 + tipo de IVA − tipo de retención). Con 21 % de IVA y 15 % de retención, el factor es 1,06: una base de 1.000 € da 1.060 € a cobrar.
¿Cómo saco la base imponible si sé el total a cobrar con retención?
Divide el total entre el mismo factor. Si cobras 1.060 € con IVA del 21 % y retención del 15 %, la base es 1.060 ÷ 1,06 = 1.000 €. No restes porcentajes al total, porque el resultado no cuadra.
¿La retención de IRPF se calcula antes o después del IVA?
Ni antes ni después: las dos se calculan sobre la base imponible por separado. El IVA se suma y la retención se resta, pero ninguna afecta a la otra.
¿Cuándo puedo aplicar la retención del 7 %?
En el año en que empiezas tu actividad profesional y en los dos siguientes, siempre que no hayas ejercido ninguna actividad profesional el año anterior al inicio. Tienes que comunicárselo por escrito al cliente para que la aplique.
¿Qué retención lleva la factura del alquiler de un local?
Un 19 % sobre la renta sin IVA, cuando el inquilino es una empresa o un profesional. El IVA del 21 % se calcula sobre la misma renta, y el inquilino ingresa la retención con el modelo 115.
¿Una factura con recargo de equivalencia lleva retención?
Normalmente no: el recargo aparece cuando vendes mercancía a un comercio minorista, y la venta de bienes no lleva retención. El recargo se suma al IVA en la misma factura.
Fuentes oficiales
- Ley 37/1992 del IVA (BOE)
- RD 439/2007, Reglamento del IRPF, arts. 95 y 101 (BOE)
- RD 1619/2012, Reglamento de facturación (BOE)
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.