
¿El modelo 349 es mensual o trimestral?
El artículo 81 del Reglamento del IVA fija como regla general la presentación mensual: cada mes natural con operaciones intracomunitarias tiene su propio modelo 349. La presentación trimestral es la excepción, pensada para quien tiene poco volumen con otros países de la UE, y en la práctica es la que aplican la mayoría de autónomos y pymes.
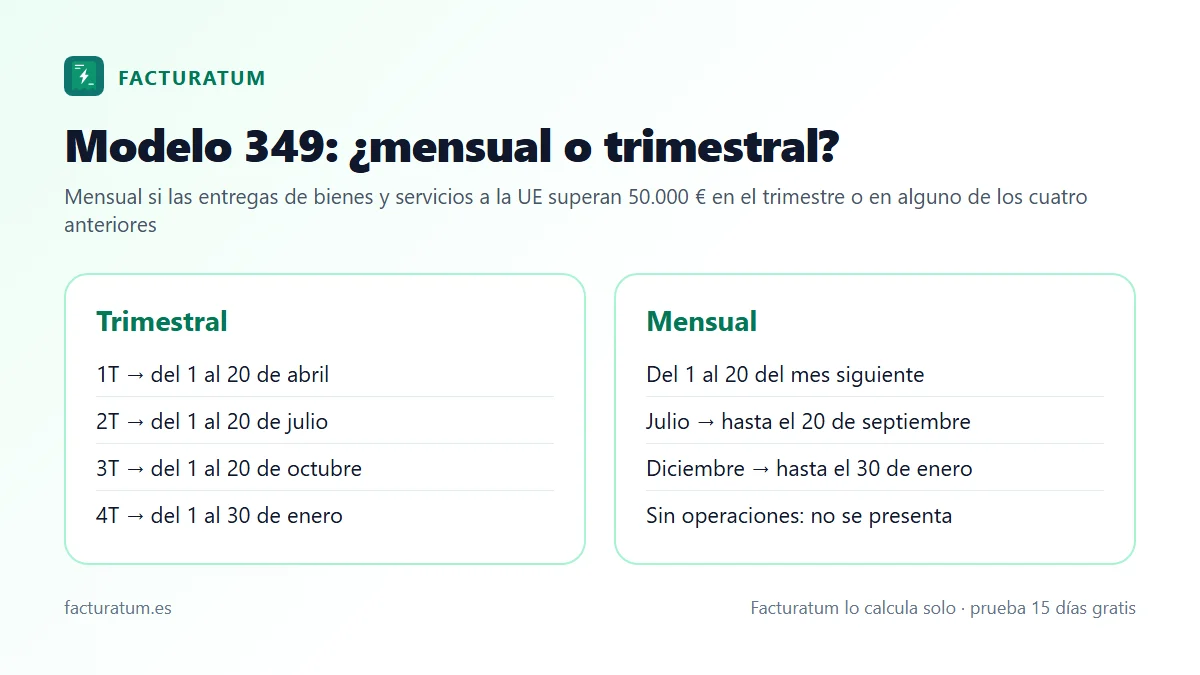
Lo que decide la periodicidad no es tu facturación total ni la periodicidad de tu modelo 303, sino el importe de las operaciones que van en el propio 349. Puedes presentar el 303 cada trimestre y tener que presentar el 349 cada mes, o al revés.
El umbral de 50.000 €: qué se suma y qué no
Puedes presentar el 349 trimestralmente cuando ni en el trimestre de referencia ni en ninguno de los cuatro trimestres naturales anteriores el importe acumulado de las entregas de bienes que se declaran en el 349 y de las prestaciones intracomunitarias de servicios supera 50.000 €, sin contar el IVA. Fíjate en tres detalles:
- Se suman las entregas (clave E y las de operaciones triangulares, consigna, etc.) y los servicios que prestas a empresas de otros Estados (clave S). Es lo que tú vendes a la UE.
- Las compras (adquisiciones de bienes, clave A, y servicios recibidos, clave I) se declaran en el 349, pero no cuentan para el umbral según la redacción del reglamento.
- El límite se mira trimestre a trimestre: basta con que uno de los cinco trimestres (el actual y los cuatro anteriores) pase de 50.000 € para quedar en mensual.
Antes de 2010 el umbral era distinto y en 2010 y 2011 fue de 100.000 €. Si ves cifras distintas en artículos antiguos, la vigente es 50.000 € (artículo 81.2 del Reglamento del IVA y artículo 10 de la Orden EHA/769/2010).
Cuándo es obligatorio presentar el 349 mensual
Pasas a mensual desde el mes en que superas los 50.000 € dentro del trimestre, sin esperar a que acabe. La orden del modelo regula qué presentar ese trimestre:
| Superas los 50.000 € al final de… | Qué presentas | Plazo |
|---|---|---|
| El primer mes del trimestre | Un 349 mensual con las operaciones de ese mes; después, uno por mes | Del 1 al 20 del mes siguiente |
| El segundo mes | Un 349 mensual con los dos primeros meses, marcado como «trimestre truncado»; el tercero ya va solo | Del 1 al 20 del mes siguiente al segundo mes |
| El tercer mes | El 349 del trimestre completo; desde el siguiente trimestre, mensual | Del 1 al 20 del mes siguiente al trimestre |
Ejemplo numérico
Una empresa que vende piezas a clientes de Francia y Alemania lleva un año por debajo del umbral y en 2026 tiene estas entregas intracomunitarias:
| Mes | Ventas del mes | Acumulado del trimestre | ¿Supera 50.000 €? |
|---|---|---|---|
| Enero | 18.000 € | 18.000 € | No |
| Febrero | 35.000 € | 53.000 € | Sí |
| Marzo | 12.000 € | 65.000 € | — |
Al cierre de febrero el acumulado (18.000 + 35.000 = 53.000 €) supera el límite. Presenta entre el 1 y el 20 de marzo un 349 con enero y febrero marcado como trimestre truncado, y entre el 1 y el 20 de abril un 349 solo de marzo. Desde ahí, mensual: abril se presenta del 1 al 20 de mayo, y así sucesivamente.
Volver del 349 mensual al trimestral
La vuelta es automática, no hay que pedirla: en cuanto el trimestre que vas a declarar y los cuatro anteriores quedan todos por debajo de 50.000 €, vuelves a presentar por trimestres. En el ejemplo, el primer trimestre de 2026 supera el umbral, así que ese trimestre cuenta entre «los cuatro anteriores» hasta el primer trimestre de 2027. Si todos los trimestres de abril de 2026 en adelante quedan por debajo, el segundo trimestre de 2027 será el primero que puede volver a ser trimestral.
Plazos de presentación del modelo 349
| Periodo | Mensual | Trimestral |
|---|---|---|
| Enero a junio, septiembre a noviembre | Del 1 al 20 del mes siguiente | — |
| Julio | Durante agosto y hasta el 20 de septiembre | — |
| Diciembre | Del 1 al 30 de enero | — |
| 1.er trimestre | — | Del 1 al 20 de abril |
| 2.º trimestre | — | Del 1 al 20 de julio |
| 3.er trimestre | — | Del 1 al 20 de octubre |
| 4.º trimestre | — | Del 1 al 30 de enero |
Si el último día cae en sábado, domingo o festivo nacional, el plazo pasa al siguiente día hábil. Tienes todas las fechas del año en el calendario fiscal.
El modelo 349 anual ya no existe
Muchas búsquedas siguen preguntando por el «349 anual». Existió: el Reglamento del IVA permitía declarar todo el año en enero si las entregas y servicios del año anterior no pasaban de 35.000 € y las entregas intracomunitarias exentas de 15.000 €. El Real Decreto-ley 3/2020 suprimió esa opción con efectos desde el 1 de marzo de 2020. Hoy solo hay dos periodicidades, mensual y trimestral. El diseño del fichero conserva el código de periodo «0A» para poder rectificar declaraciones anuales antiguas.
Si no tienes operaciones, no se presenta
A diferencia del 303, el 349 no se presenta en negativo: un mes o trimestre sin operaciones intracomunitarias no lleva declaración. Tampoco van en el 349 las exportaciones ni las importaciones con países de fuera de la UE, ni las ventas a particulares europeos. Si solo tienes que corregir una operación de un periodo anterior, sí presentas un 349 en el periodo en que notificas la rectificación al cliente, aunque solo lleve esa línea; las claves y las rectificaciones están en claves del modelo 349.
Errores frecuentes con la periodicidad
- Seguir presentando trimestralmente después de superar los 50.000 € en un mes.
- Mirar solo el trimestre en curso y olvidar los cuatro anteriores.
- Calcular el umbral con el IVA incluido o con las compras a proveedores de la UE.
- Volver al trimestral al trimestre siguiente de bajar del límite, sin esperar a que pasen los cuatro trimestres.
- Presentar el 349 de julio en agosto pensando que vence el 20 de agosto: hay hasta el 20 de septiembre.
- Presentar un 349 vacío en un periodo sin operaciones.
Cómo lo hace Facturatum
En Facturatum eliges el ejercicio y el periodo (mes o trimestre) del modelo 349: se agrupan las operaciones de tus facturas emitidas y recibidas por operador y clave, incluidas las rectificaciones, revisas las casillas y descargas el PDF y el fichero BOE para presentarlo en la Sede con tu certificado. Los mismos datos alimentan el modelo 303 del periodo, así que ambos cuadran. Si tienes clientes en la UE, revisa también cómo facturar servicios a clientes de la Unión Europea.
Preguntas frecuentes
¿Cuándo es obligatorio presentar el modelo 349 mensual?
Cuando en el trimestre en curso o en alguno de los cuatro anteriores tus entregas de bienes y servicios prestados a empresas de la UE superan 50.000 € sin IVA. Pasas a mensual desde el mes en que superas el límite.
¿Cuál es el plazo de presentación del modelo 349?
Del 1 al 20 del mes siguiente al periodo, tanto mensual como trimestral. El de julio puede presentarse hasta el 20 de septiembre, y el de diciembre o el cuarto trimestre, hasta el 30 de enero.
¿Sigue existiendo el modelo 349 anual?
No. La declaración anual se suprimió con efectos desde el 1 de marzo de 2020 por el Real Decreto-ley 3/2020. Ahora solo puede ser mensual o trimestral.
¿Tengo que presentar el 349 si este trimestre no he tenido operaciones con la UE?
No. El 349 solo se presenta en los periodos con operaciones intracomunitarias o con rectificaciones de periodos anteriores. No existe el 349 «sin actividad».
¿Las compras a proveedores de la UE cuentan para el límite de 50.000 €?
Según el artículo 81 del Reglamento del IVA, el límite se calcula con las entregas de bienes y las prestaciones intracomunitarias de servicios, es decir, con lo que vendes. Las compras se declaran igualmente, pero no computan para el umbral.
¿Si presento el 303 trimestral, el 349 también es trimestral?
No necesariamente. La periodicidad del 349 depende solo de sus propios importes. Puedes tener el 303 trimestral y el 349 mensual si tus ventas a la UE superan 50.000 € en un trimestre.
Fuentes oficiales
- Reglamento del IVA (RD 1624/1992), artículo 81 (BOE)
- Orden EHA/769/2010, modelo 349, texto consolidado (BOE)
- Real Decreto-ley 3/2020, artículo 216.5 (BOE)
- Modelo 349 en la Sede de la AEAT
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.