
Tabla de claves del modelo 349
En el modelo 349 declaras, por cada cliente o proveedor de otro Estado miembro, la suma de las bases imponibles del periodo agrupadas por clave. Si con el mismo operador tienes operaciones de dos tipos (le vendes bienes y le prestas servicios), van en dos líneas, una por clave. Las claves vigentes están en el anexo de la Orden EHA/769/2010:
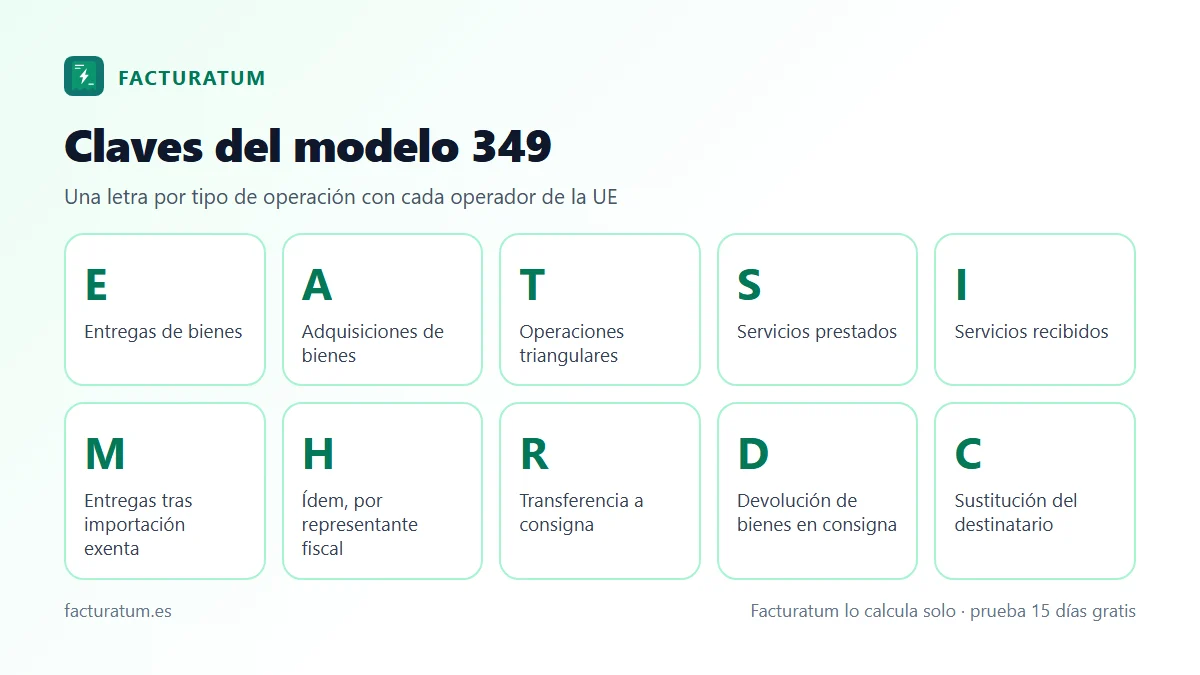
| Clave | Qué operación | Ejemplo |
|---|---|---|
| E | Entregas intracomunitarias de bienes exentas (art. 25 de la Ley del IVA) | Vendes 200 sillas a una tienda de Lisboa con NIF-IVA portugués y las envías a Portugal |
| M | Entregas intracomunitarias de bienes posteriores a una importación exenta (art. 27.12.º) | Importas en Valencia mercancía china destinada a un cliente alemán y la reexpides a Alemania |
| H | Las mismas entregas de la clave M, hechas por un representante fiscal en nombre del importador (art. 86.Tres) | Un representante aduanero español declara por cuenta de un importador no establecido |
| A | Adquisiciones intracomunitarias de bienes sujetas | Compras maquinaria a un fabricante italiano que te la envía a tu taller en España |
| T | Entregas en otros Estados posteriores a adquisiciones intracomunitarias exentas en operaciones triangulares | Compras a un francés mercancía que él envía directamente a tu cliente belga |
| S | Prestaciones intracomunitarias de servicios realizadas por ti | Facturas un diseño web a una empresa de Dublín, sin IVA español |
| I | Adquisiciones de servicios prestados por empresarios de otros Estados, con inversión del sujeto pasivo | Recibes la factura de publicidad de una plataforma irlandesa o el software de una empresa holandesa |
| R | Transferencias de bienes en el marco de acuerdos de ventas en consigna | Envías stock a un almacén de tu cliente en Polonia, que lo irá retirando |
| D | Devoluciones de bienes enviados antes en consigna desde España | El cliente polaco te devuelve el stock que no ha consumido |
| C | Sustitución del destinatario de los bienes enviados en consigna | El stock del almacén polaco lo comprará finalmente otro cliente distinto |
La clave S del modelo 349
La clave S es la más buscada porque es la de la mayoría de profesionales y empresas de servicios: consultoría, programación, diseño, marketing, traducción, formación online a empresas… Se usa cuando prestas un servicio a un empresario o profesional establecido en otro Estado miembro y la operación no se entiende realizada en España por la regla general del artículo 69 de la Ley del IVA. En tu factura no repercutes IVA y pones una mención del tipo «inversión del sujeto pasivo».
No llevan clave S, porque no van en el 349, los servicios a particulares de otros países (llevan IVA español o, en servicios electrónicos, el del país del cliente vía ventanilla única), los servicios ligados a inmuebles situados en España y los servicios que se localizan en España por reglas especiales, como la entrada a ferias. Si el cliente no tiene un NIF-IVA válido en VIES, tampoco: cómo comprobarlo lo tienes en NIF-IVA intracomunitario.
Claves A e I: lo que compras en la UE
Las compras también se declaran. Con la clave A van los bienes que te envían desde otro Estado; con la clave I, los servicios que te presta un empresario de otro Estado y por los que tú declaras el IVA por inversión del sujeto pasivo. Muchas suscripciones habituales (publicidad en buscadores y redes, software en la nube, plataformas de pago) se facturan desde Irlanda o Países Bajos y llevan clave I. Ojo: si el proveedor tiene una filial española que te factura con IVA español, no es operación intracomunitaria.
Ejemplo: un trimestre con varias claves
Un estudio de diseño que también vende láminas impresas tiene en el tercer trimestre estas operaciones con la UE. Así quedan las líneas de su 349:
| Operador | País | Clave | Facturas del trimestre | Base declarada |
|---|---|---|---|---|
| Agencia cliente | FR | S | 4.000 + 2.500 € | 6.500 € |
| Agencia cliente | FR | E | 1.200 € | 1.200 € |
| Galería | DE | E | 3.300 + 700 € | 4.000 € |
| Plataforma de publicidad | IE | I | 150 + 150 + 150 € | 450 € |
| Imprenta | PT | A | 2.800 € | 2.800 € |
| Total | 14.950 € |
La agencia francesa aparece dos veces porque tiene dos claves. Las ventas (S y E) suman 6.500 + 1.200 + 4.000 = 11.700 €, lejos de los 50.000 € que obligarían a presentar el 349 cada mes (lo explicamos en 349 mensual o trimestral). Las compras (I y A) suman 450 + 2.800 = 3.250 €, y 11.700 + 3.250 = 14.950 €. En el 303 del mismo trimestre, la clave A aparece en las casillas de adquisiciones intracomunitarias y la I en las de otras operaciones con inversión del sujeto pasivo, tanto en el IVA devengado como en el deducible.
Rectificaciones de periodos anteriores
Si después de presentar un 349 cambia la base de una operación (devolución, descuento posterior, factura rectificativa o un error tuyo), no se corrige modificando el periodo actual. Se declara una rectificación con la misma clave que tenía la operación original y estos datos:
- Ejercicio y periodo de la declaración que se corrige (01 a 12 para meses, 1T a 4T para trimestres; 0A para los antiguos 349 anuales).
- Base rectificada: el nuevo importe total de la operación con ese operador en ese periodo, no la diferencia.
- Base declarada anteriormente: la que figuraba en la declaración original.
La rectificación va en el 349 del periodo en que notificas la modificación al destinatario, es decir, normalmente en el periodo en que emites la factura rectificativa. Ejemplo: en el segundo trimestre declaraste 4.000 € con la galería alemana (clave E) y en el cuarto trimestre te devuelve láminas por 500 €. En el 349 del cuarto trimestre pones una rectificación clave E, ejercicio y periodo 2T, base rectificada 3.500 € y base anterior 4.000 €. Si ese trimestre no tienes otras operaciones, presentas un 349 solo con esa rectificación.
Si el error es haber puesto una clave equivocada (por ejemplo, E en vez de S), lo habitual es rectificar a cero la línea con la clave errónea y declarar la operación con la clave correcta. Revísalo con tu asesoría antes de presentar.
Errores frecuentes con las claves
- Usar la clave E para servicios o la S para ventas de bienes.
- Olvidar las compras: las claves A e I también se declaran, aunque no salgan a pagar.
- Incluir con clave S servicios a particulares o sin NIF-IVA válido en VIES.
- Declarar como clave I facturas que llegan con IVA español de una filial en España.
- Corregir un periodo anterior restando en el actual en vez de declarar una rectificación.
- Juntar en una línea operaciones de dos claves con el mismo cliente.
Cómo lo hace Facturatum
Facturatum asigna la clave desde el tratamiento del IVA de cada factura: los servicios prestados a empresas de la UE salen con S, los recibidos con inversión del sujeto pasivo con I, y las entregas y adquisiciones de bienes con E y A. Al abrir el modelo 349 ves las líneas por operador y clave, con las rectificaciones de periodos anteriores, y descargas el PDF y el fichero BOE para la Sede. Las facturas recibidas con inversión del sujeto pasivo se registran con su IVA devengado y deducible, de modo que el 303 y el 349 cuadran.
Preguntas frecuentes
¿Qué es la clave S del modelo 349?
Es la clave de las prestaciones intracomunitarias de servicios: los servicios que prestas a un empresario o profesional de otro Estado miembro y que no tributan en España. Se declara la base sin IVA de todas las facturas del periodo a ese cliente.
¿Qué clave lleva una factura de Google o Meta Ads en el 349?
Si te la emite una sociedad de otro Estado miembro sin IVA y tú declaras el IVA por inversión del sujeto pasivo, va con la clave I. Si te la emite una entidad española con IVA español, no va en el 349.
¿Cuál es la diferencia entre la clave E y la clave A?
La E es para las entregas de bienes exentas que tú envías a otro Estado miembro (ventas). La A es para las adquisiciones de bienes que te envían desde otro Estado miembro (compras).
¿Para qué sirven las claves R, D y C?
Son las claves de las ventas de bienes en consigna, añadidas en 2020: R para la transferencia del stock a otro Estado, D para su devolución a España y C para cuando cambia el cliente que va a adquirir esos bienes.
¿Cómo se rectifica un 349 de un trimestre anterior?
En el 349 del periodo en que notificas el cambio declaras una rectificación con la misma clave, indicando ejercicio y periodo corregidos, la base rectificada total y la base declarada antes. No se presenta una complementaria del periodo antiguo.
Fuentes oficiales
- Orden EHA/769/2010, modelo 349, texto consolidado con las claves (BOE)
- Orden HAC/174/2020, claves de ventas en consigna (BOE)
- Ley 37/1992 del IVA (BOE)
- Modelo 349 en la Sede de la AEAT
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.