
Si todavía no tienes claro qué es la prorrata y quién la aplica, empieza por la definición del glosario: prorrata de IVA. Aquí vamos a los números: cómo se calcula cada modalidad, cómo se regulariza en el último trimestre y cuándo te conviene (o te obligan a) pasar a la especial.
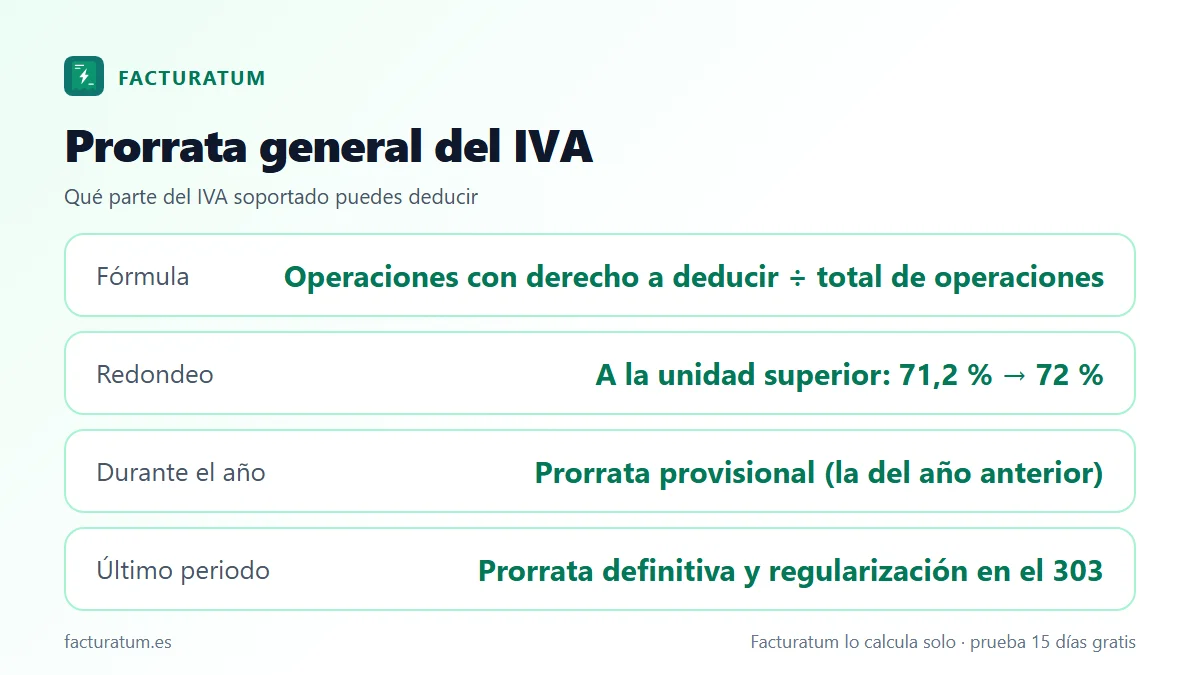
Cómo se calcula la prorrata general
El porcentaje de deducción se obtiene con una fracción (art. 104 de la Ley del IVA): en el numerador, el importe anual de las entregas y servicios que dan derecho a deducir (operaciones sujetas y no exentas, exportaciones, entregas intracomunitarias…); en el denominador, ese mismo importe más el de las operaciones que no dan derecho (por ejemplo, formación reglada, servicios sanitarios, seguros o alquiler de vivienda). Los importes van sin IVA y el resultado se redondea a la unidad superior.
No se incluyen en la fracción, entre otras, las ventas de bienes de inversión, las operaciones inmobiliarias o financieras que no son tu actividad habitual, ni las subvenciones que no forman parte de la base imponible (art. 104.Tres).
Prorrata provisional y prorrata definitiva
- Provisional: durante el año deduces en cada modelo 303 el porcentaje definitivo del año anterior (art. 105). Si empiezas la actividad, usas el que propongas a Hacienda; y puedes pedir uno distinto si tus circunstancias cambian mucho.
- Definitiva: en la última declaración del año (4T o diciembre) calculas el porcentaje real con las operaciones de todo el año y regularizas la diferencia con lo deducido.
Ejemplo numérico de prorrata general con regularización
Una academia imparte cursos exentos (formación reglada) y también vende material y da cursos no reglados con IVA. Su prorrata definitiva del año anterior fue el 70 %, que usa como provisional. Este año ha soportado 40.000 € de IVA.
| Trimestre | IVA soportado | Deducido al 70 % | No deducido |
|---|---|---|---|
| 1T | 10.000,00 € | 7.000,00 € | 3.000,00 € |
| 2T | 8.000,00 € | 5.600,00 € | 2.400,00 € |
| 3T | 12.000,00 € | 8.400,00 € | 3.600,00 € |
| 4T | 10.000,00 € | 7.000,00 € | 3.000,00 € |
| Total | 40.000,00 € | 28.000,00 € | 12.000,00 € |
Al cerrar el año, sus operaciones con derecho a deducir suman 300.000 € y las exentas 160.000 €. Prorrata definitiva: 300.000 ÷ 460.000 = 65,22 %, que se redondea al 66 %. El IVA deducible del año es 40.000 × 66 % = 26.400 €. Como ya dedujo 28.000 €, en el 303 del 4T regulariza −1.600 € en la casilla de regularización por la prorrata definitiva ([44] en el diseño vigente del modelo).
| Concepto | Importe |
|---|---|
| Deducido provisionalmente (70 %) | 28.000,00 € |
| Deducible con la prorrata definitiva (66 %) | 26.400,00 € |
| Regularización en el 303 del 4T | −1.600,00 € |
| Prorrata provisional para el año siguiente | 66 % |
Si el porcentaje definitivo hubiera salido más alto que el provisional, la regularización sería positiva y aumentaría el IVA a deducir. El porcentaje definitivo también sirve para regularizar durante los años siguientes los bienes de inversión (5 años en general y 10 para inmuebles) si la prorrata cambia más de 10 puntos (art. 107).
Cómo se calcula la prorrata especial
Con la prorrata especial (art. 106) separas el IVA soportado según el destino de cada compra o gasto:
- IVA de bienes y servicios usados solo en operaciones con derecho a deducir: se deduce al 100 %.
- IVA de bienes y servicios usados solo en operaciones exentas sin derecho: no se deduce nada.
- IVA de gastos comunes (local, suministros, gestoría): se deduce con el porcentaje de la prorrata general.
| IVA soportado | Importe | Prorrata general | Prorrata especial |
|---|---|---|---|
| Usado solo en operaciones con IVA (material para vender) | 25.000,00 € | 16.500,00 € | 25.000,00 € |
| Usado solo en cursos exentos | 6.000,00 € | 3.960,00 € | 0,00 € |
| Gastos comunes | 9.000,00 € | 5.940,00 € | 5.940,00 € |
| IVA deducible | 40.000,00 € | 26.400,00 € | 30.940,00 € |
Aquí la especial le permite deducir 4.540 € más al año, porque la mayor parte del IVA soportado está ligado a las operaciones con derecho a deducir. Es la situación típica en la que conviene optar por la especial.
Cuándo es obligatoria la prorrata especial
Es obligatoria cuando el IVA deducible con la prorrata general supera en un 10 % o más al que resultaría con la especial (art. 103.Dos.2.º). Imagina que la academia hubiera gastado sobre todo en los cursos exentos: 8.000 € de IVA en operaciones con derecho, 20.000 € en exentas y 12.000 € en comunes.
| Modalidad | Cálculo | IVA deducible |
|---|---|---|
| Prorrata general | 40.000 × 66 % | 26.400,00 € |
| Prorrata especial | 8.000 + 12.000 × 66 % | 15.920,00 € |
| Diferencia | 26.400 ÷ 15.920 − 1 | +65,8 %: supera el 10 %, la especial es obligatoria |
La comprobación se hace con los datos definitivos del año; por eso conviene llevar desde el principio el destino de cada factura recibida, aunque apliques la general.
Cómo y cuándo se opta por la prorrata especial
- Plazo general: en la última declaración-liquidación del año en el que quieres aplicarla (el 303 del 4T, o el de diciembre si liquidas mensualmente), regularizando las deducciones de todo ese año (art. 28 del Reglamento del IVA).
- Inicio de actividad: hasta que termine el plazo de la declaración del periodo en el que empiezas a hacer entregas o servicios de forma habitual.
- Duración mínima: tres años naturales, incluido el de la opción. Después puedes revocarla, también en la última declaración del año.
El IVA que no puedes deducir no se pierde del todo: en contabilidad forma parte del coste del gasto o del bien, y las regularizaciones de la prorrata se registran en las cuentas de ajustes en la imposición indirecta (6341 y 6391 para circulante). Lo tienes en la guía de cuentas del Plan General Contable.
Errores habituales con la prorrata
- Redondear la prorrata a la baja o con decimales: siempre va a la unidad superior.
- Incluir en la fracción la venta de un bien de inversión o una operación financiera ocasional.
- No regularizar en la última declaración del año con el porcentaje definitivo.
- Seguir con la prorrata general cuando la diferencia con la especial ya supera el 10 %.
- Optar por la especial sin poder justificar el destino de cada factura recibida.
- Deducir al 100 % el IVA de gastos comunes por tener la prorrata especial.
Cómo te ayuda Facturatum
Facturatum calcula el modelo 303 y el 390 desde tus facturas emitidas y recibidas, separando bases y cuotas por tipo, y te deja revisar todas las casillas antes de generar el fichero o presentarlo. En las facturas recibidas puedes adjuntar el justificante y clasificar cada gasto, lo que te sirve para documentar el destino del IVA soportado. Si aplicas prorrata, revisa con tu asesoría el porcentaje y la regularización del último periodo antes de presentar.
Preguntas frecuentes
¿Cómo se calcula la prorrata general del IVA?
Divide el importe anual de las operaciones que dan derecho a deducir entre el total de operaciones (con y sin derecho), multiplica por 100 y redondea a la unidad superior. Ese porcentaje se aplica a todo el IVA soportado del año.
¿Qué diferencia hay entre prorrata general y especial?
La general aplica un mismo porcentaje a todo el IVA soportado. La especial deduce al 100 % el IVA ligado a operaciones con derecho, nada del ligado a operaciones exentas y solo aplica el porcentaje a los gastos comunes.
¿Cuándo hay que optar por la prorrata especial?
En la última declaración del IVA del año en que quieres aplicarla (4T o diciembre), o, si empiezas la actividad, en la declaración del periodo en que comienzas a facturar. La opción dura un mínimo de tres años.
¿Cuándo es obligatoria la prorrata especial?
Cuando el IVA deducible con la prorrata general supera en un 10 % o más al que resultaría aplicando la especial. Se comprueba con los datos definitivos del año.
¿Qué prorrata aplico durante el año?
La definitiva del año anterior, como porcentaje provisional. En la última declaración del año calculas la definitiva con los datos reales y regularizas la diferencia.
Fuentes oficiales
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.