
Tres palabras para el mismo impuesto
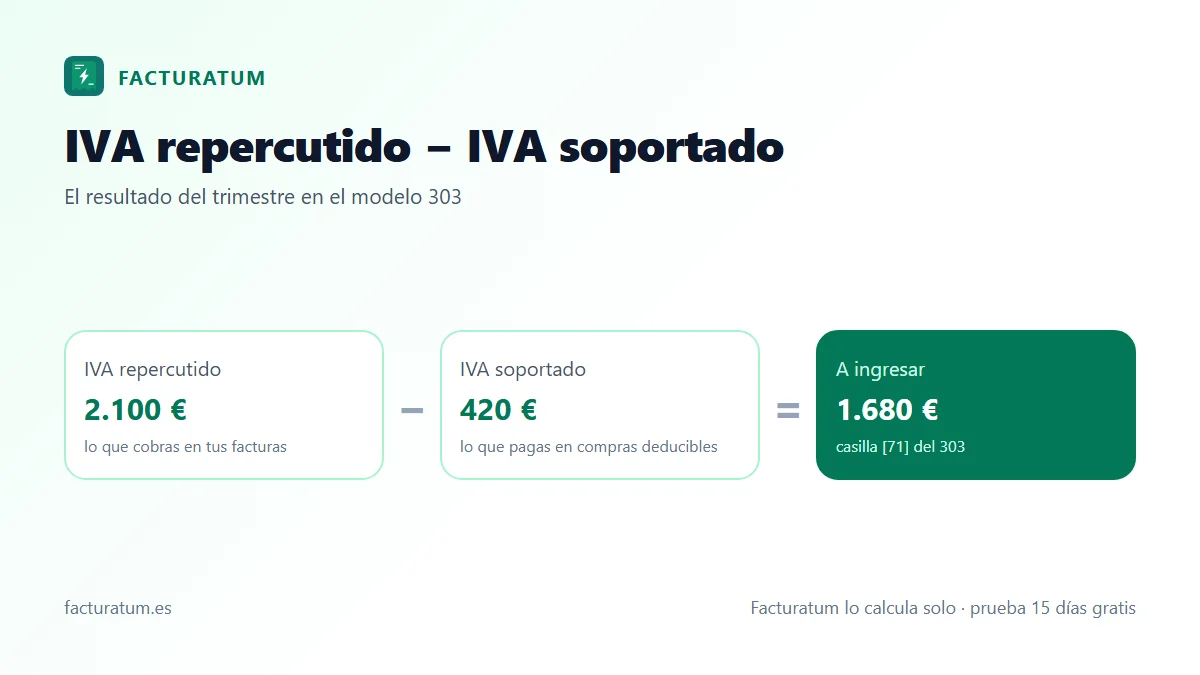
Repercutido y soportado describen quién cobra y quién paga el IVA de una factura: lo tienes explicado con un ejemplo básico en el glosario de IVA repercutido y soportado. Devengado responde a otra pregunta: cuándo nace la obligación de pagar ese IVA y, por tanto, en qué periodo del modelo 303 va. En la mayoría de facturas coinciden (emites la factura el mismo día que entregas o prestas), pero no siempre.
| Concepto | Qué es | Quién lo ve | Dónde va en el 303 |
|---|---|---|---|
| IVA repercutido | IVA que cargas en tus facturas emitidas | Tú como vendedor | IVA devengado, casillas [01] a [09] por tipos |
| IVA soportado | IVA que te cargan en las facturas recibidas | Tú como comprador | IVA deducible, casillas [28] a [41], si es deducible |
| IVA devengado | IVA ya nacido según el art. 75 LIVA, facturado o no | Hacienda: marca el periodo | Todo el bloque de IVA devengado, total en [27] |
| IVA autorrepercutido | IVA que declaras tú como comprador (inversión del sujeto pasivo, compras UE) | Tú como comprador | Devengado ([10] a [13]) y deducible a la vez |
Por eso en el 303 el bloque se llama «IVA devengado» y no «IVA repercutido»: incluye el que repercutes a tus clientes y también el que te autoliquidas en las adquisiciones intracomunitarias y en las operaciones con inversión del sujeto pasivo.
Cuándo se devenga el IVA (art. 75)
El artículo 75 de la Ley del IVA fija el momento del devengo según la operación:
| Operación | Se devenga cuando… |
|---|---|
| Entrega de bienes | Se ponen a disposición del comprador (le entregas la mercancía) |
| Prestación de servicios | Se presta, ejecuta o efectúa el servicio |
| Ejecución de obra con aportación de materiales | La obra se pone a disposición del dueño |
| Arrendamientos, suministros y operaciones de tracto sucesivo | Es exigible cada parte del precio (cada mensualidad, por ejemplo) |
| Pagos anticipados | Se cobra el anticipo, por la parte cobrada |
| Adquisición intracomunitaria de bienes | Cuando se devengaría una entrega similar en España |
La factura no crea el devengo: lo documenta. Tienes que expedirla en el momento de la operación o, si el cliente es empresario, antes del día 16 del mes siguiente al devengo (artículo 11 del RD 1619/2012). Si entregas el 28 de marzo y facturas el 10 de abril, ese IVA es del primer trimestre, no del segundo.
Excepción importante: en el criterio de caja, el IVA de tus ventas se devenga al cobrar (con el límite del 31 de diciembre del año siguiente) y el de tus compras se deduce al pagar.
IVA devengado no es IVA cobrado
Esta es la consecuencia práctica que más sorprende: en régimen general ingresas el IVA devengado aunque el cliente no te haya pagado. Si facturas 10.000 € más IVA en septiembre y cobras en noviembre, los 2.100 € de IVA van en el 303 del tercer trimestre, que presentas en octubre. Si el cliente acaba sin pagar, puedes recuperar ese IVA con una rectificativa por impago siguiendo los plazos y requisitos del artículo 80 de la ley, pero no antes. Esto también afecta a los anticipos: si un cliente te paga por adelantado el 30 % de un proyecto, ese 30 % devenga IVA al cobrarlo.
Ejemplo: un trimestre completo
Una pequeña empresa de instalaciones tiene estas operaciones en el tercer trimestre (julio a septiembre), todas al 21 %:
| Operación | Fecha | Base | IVA | ¿Va en el 303 del 3T? |
|---|---|---|---|---|
| Instalación terminada y entregada | 15 jul, facturada 20 jul | 6.000,00 € | 1.260,00 € | Sí, devengado |
| Instalación entregada | 29 sep, facturada 8 oct | 4.000,00 € | 840,00 € | Sí, devengado el 29 de septiembre |
| Anticipo cobrado de una obra de diciembre | 10 sep | 2.000,00 € | 420,00 € | Sí, devengado al cobrar |
| Servicio facturado, sin cobrar todavía | 5 ago | 1.000,00 € | 210,00 € | Sí, aunque no se haya cobrado |
| Compra de material a proveedor | 3 jul | 3.500,00 € | 735,00 € | Sí, deducible |
| Alquiler de la nave (3 meses) | jul a sep | 1.800,00 € | 378,00 € | Sí, deducible |
| Furgoneta comprada | 22 ago | 18.000,00 € | 3.780,00 € | Sí, deducible como bien de inversión |
| Casillas | Concepto | Base | Cuota |
|---|---|---|---|
| [07] a [09] | IVA devengado al 21 % | 13.000,00 € | 2.730,00 € |
| [27] | Total cuota devengada | 2.730,00 € | |
| [28] y [29] | Deducible: operaciones interiores corrientes | 5.300,00 € | 1.113,00 € |
| [30] y [31] | Deducible: bienes de inversión | 18.000,00 € | 3.780,00 € |
| [45] | Total a deducir | 4.893,00 € | |
| [46] | Resultado del régimen general | −2.163,00 € |
El IVA devengado suma 1.260 + 840 + 420 + 210 = 2.730 € (sobre 6.000 + 4.000 + 2.000 + 1.000 = 13.000 € de base). El deducible, 735 + 378 = 1.113 € de gastos corrientes más 3.780 € de la furgoneta, en total 4.893 €. El resultado, 2.730 − 4.893 = −2.163 €, sale a compensar en los trimestres siguientes (o a devolver si fuera el cuarto). Sin la furgoneta habría ingresado 2.730 − 1.113 = 1.617 €. Fíjate en que la instalación entregada el 29 de septiembre va en este trimestre aunque se facture en octubre, y que el servicio no cobrado también tributa.
La furgoneta del ejemplo es un vehículo comercial usado solo en la actividad. Si fuera un turismo de uso mixto, la ley presume una afectación del 50 % y solo podrías deducir la mitad del IVA salvo que pruebes un uso mayor.
IVA soportado no es lo mismo que IVA deducible
Todo IVA que pagas es soportado, pero solo parte es deducible. No puedes deducir el IVA de gastos no afectados a la actividad, de facturas que no están a tu nombre, de atenciones a clientes, de bienes destinados a operaciones exentas sin derecho a deducción (en ese caso entra la prorrata) ni el de las compras de un comercio en recargo de equivalencia. El IVA no deducible se convierte en mayor gasto en el IRPF o en el Impuesto sobre Sociedades.
Errores frecuentes
- Declarar el IVA en el trimestre de la factura y no en el del devengo cuando la entrega fue en el trimestre anterior.
- Olvidar el IVA de los anticipos cobrados antes de prestar el servicio.
- Esperar a cobrar para declarar el IVA sin estar en el criterio de caja.
- Poner en el devengado solo lo repercutido y olvidar el autorrepercutido de compras UE o inversión del sujeto pasivo.
- Deducir todo el IVA soportado, incluido el de gastos personales o no afectados.
- Meter un bien de inversión en las casillas de gastos corrientes.
Cómo lo hace Facturatum
En Facturatum, el modelo 303 se calcula desde tus facturas emitidas y recibidas: el IVA repercutido por tipos, el autorrepercutido de las facturas recibidas con inversión del sujeto pasivo o intracomunitarias, y el deducible separando bienes de inversión. Revisas las casillas, lo validas con la AEAT y lo presentas con tu certificado; al final del año, los datos pasan al 390. Si quieres repasar cómo rellenarlo, tienes el 303 paso a paso.
Preguntas frecuentes
¿Qué es el IVA devengado?
Es el IVA que ya ha nacido porque se ha producido el hecho que marca el artículo 75 de la Ley del IVA: la entrega del bien, la prestación del servicio o el cobro de un anticipo. Se declara en el periodo del devengo, aunque la factura se emita después o no se haya cobrado.
¿Es lo mismo IVA devengado que IVA repercutido?
Casi siempre coinciden, pero no son lo mismo. El repercutido es el que cobras en tus facturas; el devengado incluye además el que te autoliquidas en compras intracomunitarias o con inversión del sujeto pasivo, y fija en qué periodo se declara.
¿Qué es el IVA repercutido?
Es el IVA que cargas a tus clientes en las facturas que emites. No es un ingreso tuyo: lo recaudas por cuenta de Hacienda y lo declaras en el modelo 303 del periodo en que se devenga.
¿Tengo que pagar el IVA de una factura que no me han cobrado?
Sí, en régimen general el IVA se ingresa en el periodo del devengo aunque no hayas cobrado. Solo si estás en el criterio de caja se declara al cobrar. Si el cliente no paga, puedes modificar la base por impago con los requisitos del artículo 80.
¿Cuál es la diferencia entre IVA soportado e IVA deducible?
El soportado es todo el IVA que pagas en tus compras; el deducible es la parte que puedes restar en el 303 porque el gasto está afectado a la actividad y tienes factura correcta a tu nombre. El resto es un mayor coste.
Fuentes oficiales
- Ley 37/1992 del IVA, artículos 75 (devengo) y 80 (modificación de la base) (BOE)
- Real Decreto 1619/2012, Reglamento de facturación (BOE)
- Modelo 303 en la Sede de la AEAT
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.