
Introduce el precio final y el tipo de IVA y verás al momento la base imponible y la cuota que lleva dentro.
Calculadora: quitar el IVA de un precio
- Base imponible
- 100,00 €
- IVA 21 %
- 21,00 €
- Precio con IVA
- 121,00 €
Cálculo orientativo. Facturatum hace estas cuentas solo al emitir la factura o preparar el modelo.
Cuál es la base del IVA y cómo se calcula desde un precio con IVA incluido
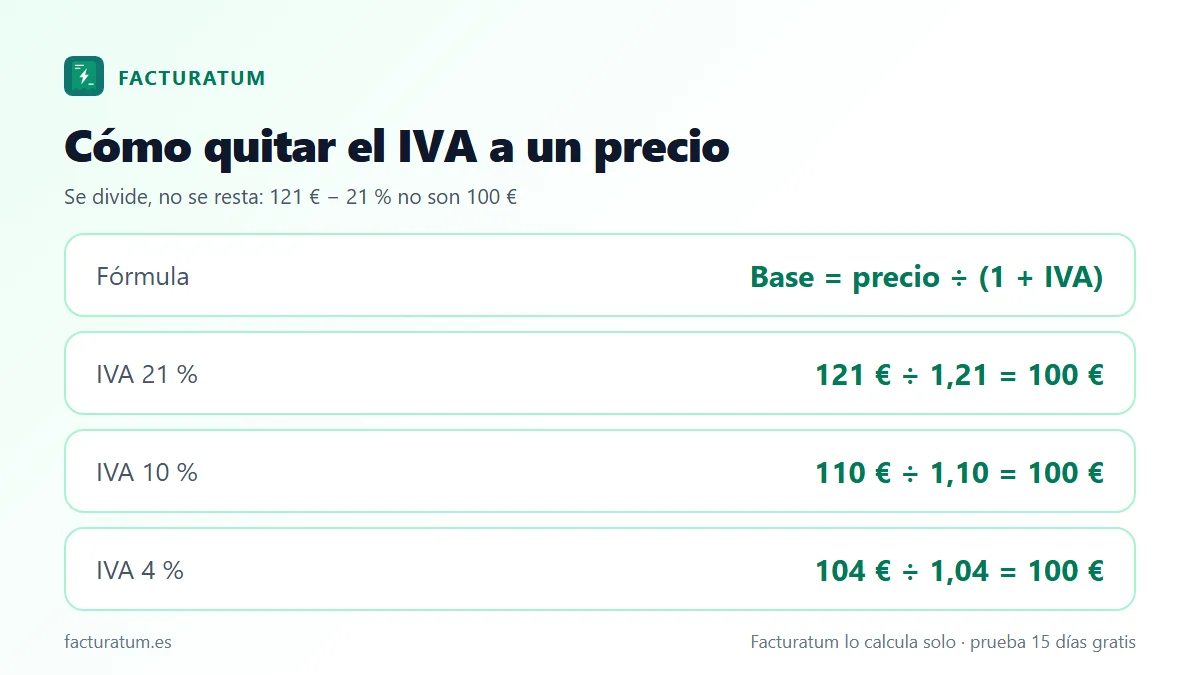
La base del IVA es el importe sobre el que se aplica el impuesto: el precio de la operación sin IVA (lo explicamos con detalle en el glosario: base imponible). Cuando un precio está expresado con IVA incluido, ese precio es la base más el porcentaje de IVA calculado sobre la base: precio = base × (1 + tipo). Despejando, base = precio ÷ (1 + tipo).
- 1
Identifica el tipo de IVA
21 % para la mayoría de bienes y servicios, 10 % para hostelería, transporte de viajeros o vivienda, y 4 % para pan, leche, libros o medicamentos, entre otros.
- 2
Divide el precio entre el factor
1,21, 1,10 o 1,04 según el tipo. Ese resultado es la base imponible.
- 3
Redondea a céntimos
Redondea la base a dos decimales (a partir de 5 milésimas, hacia arriba).
- 4
Calcula la cuota
Resta la base al precio con IVA. Así la suma base + IVA cuadra siempre con el precio de partida.
Ejemplos de cálculo de IVA incluido
| Tipo de IVA | Operación | Base imponible | Cuota de IVA | Comprobación |
|---|---|---|---|---|
| 21 % | 100 ÷ 1,21 | 82,64 € | 17,36 € | 82,64 + 17,36 = 100,00 € |
| 10 % | 100 ÷ 1,10 | 90,91 € | 9,09 € | 90,91 + 9,09 = 100,00 € |
| 4 % | 100 ÷ 1,04 | 96,15 € | 3,85 € | 96,15 + 3,85 = 100,00 € |
| Precio con IVA | Tipo | Base imponible | IVA |
|---|---|---|---|
| 50,00 € | 21 % | 41,32 € | 8,68 € |
| 1.210,00 € | 21 % | 1.000,00 € | 210,00 € |
| 22,00 € | 10 % | 20,00 € | 2,00 € |
| 15,00 € | 10 % | 13,64 € | 1,36 € |
| 2,08 € | 4 % | 2,00 € | 0,08 € |
El error típico: restar el 21 % al precio
Es el fallo más frecuente al quitar el IVA. El 21 % se calcula sobre la base, no sobre el precio final, así que el IVA que contiene un precio es menos del 21 % de ese precio: es el 17,36 % (0,21 ÷ 1,21). Si a 100 € le restas el 21 %, obtienes 79 €; si a esos 79 € les vuelves a sumar el 21 %, llegas a 95,59 €, no a 100 €.
| Método | Base obtenida | Base + 21 % | ¿Cuadra? |
|---|---|---|---|
| Restar el 21 % (100 − 21) | 79,00 € | 95,59 € | No: faltan 4,41 € |
| Dividir entre 1,21 | 82,64 € | 100,00 € | Sí |
Si emites una factura con una base calculada restando el 21 %, el cliente paga menos de lo que esperabas cobrar y tu IVA repercutido queda mal. Lo mismo ocurre con el 10 % (el IVA es el 9,09 % del precio) y con el 4 % (el 3,85 %).
Redondeo por línea o sobre el total
Cuando una factura tiene varias líneas con precio con IVA incluido, puedes quitar el IVA línea a línea o sumar los precios y quitarlo al final. Con importes pequeños, la diferencia es de algún céntimo, pero existe:
| Método | Base | IVA | Total |
|---|---|---|---|
| Por línea: 9,99 ÷ 1,21 = 8,26 € de base, 1,73 € de IVA, × 3 | 24,78 € | 5,19 € | 29,97 € |
| Sobre el total: 29,97 ÷ 1,21 | 24,77 € | 5,20 € | 29,97 € |
Las dos formas dan el mismo total para el cliente; lo que cambia es el reparto entre base e IVA. Lo importante es ser coherente: usa siempre el mismo criterio en tu programa de facturación y comprueba que la cuota de cada tipo de IVA coincide con su base por el tipo, con la diferencia de céntimos que imponga el redondeo. Si vendes muchos artículos de importe bajo (un comercio, una tienda online), el cálculo sobre el total por tipo de IVA suele dar menos descuadres en el modelo 303.
Precios con IVA incluido en una factura completa
Puedes pactar y anunciar precios con IVA incluido, pero la factura completa tiene que desglosar la base imponible, el tipo y la cuota de IVA (art. 6 del RD 1619/2012). No basta con escribir «IVA incluido». Por eso, aunque tu tarifa sea de 121 € por servicio, la factura debe mostrar 100 € de base, 21 % de IVA y 21 € de cuota.
La factura simplificada, en cambio, puede mostrar el precio con la mención «IVA incluido» y el tipo aplicado (art. 7 del mismo reglamento). Si el cliente es una empresa que quiere deducirse el IVA, puede pedirte que hagas constar su NIF y la cuota desglosada; tienes las diferencias en factura simplificada o completa.
Si además de IVA la factura lleva retención de IRPF, el cálculo inverso cambia: hay que dividir entre (1 + IVA − retención). Lo tienes explicado, con calculadora, en calcular una factura con IVA y retención.
Errores habituales al quitar el IVA
- Restar el 21 % (o el 10 %, o el 4 %) al precio en lugar de dividir entre 1,21, 1,10 o 1,04.
- Calcular la cuota como 21 % del precio con IVA, en vez de restar la base al precio.
- Mezclar en la misma línea productos con tipos de IVA distintos.
- Emitir una factura completa con «IVA incluido» sin desglosar base, tipo y cuota.
- Cambiar de criterio de redondeo entre facturas y descuadrar el IVA del trimestre.
- Olvidar el recargo de equivalencia si el cliente es un minorista en ese régimen.
Cómo lo hace Facturatum
En Facturatum puedes dar de alta tus productos con precio con IVA incluido y la factura desglosa sola la base imponible, el tipo y la cuota, tanto en facturas completas como en simplificadas. El IVA de cada factura pasa al modelo 303 sin volver a teclearlo, y si gestionas un catálogo, el inventario guarda los precios de cada artículo. Pruébalo 15 días gratis desde la página de precios.
Preguntas frecuentes
¿Cómo se quita el IVA del 21 % a un precio?
Divide el precio entre 1,21. El resultado es la base imponible, y el precio menos la base es el IVA. Por ejemplo, 60,50 € con IVA son 50 € de base y 10,50 € de IVA.
¿Por qué no puedo restar el 21 % al precio con IVA?
Porque el 21 % se calcula sobre la base, que es más pequeña que el precio. Restar el 21 % al precio quita de más: de 100 € obtendrías 79 €, cuando la base real es 82,64 €.
¿Qué porcentaje del precio es IVA?
Con IVA del 21 %, el impuesto es el 17,36 % del precio final; con el 10 %, el 9,09 %; y con el 4 %, el 3,85 %. Multiplicar el precio por esos porcentajes da la cuota con un posible céntimo de diferencia por redondeo.
¿Cuál es la base del IVA de 1.000 € con IVA incluido?
Con el 21 %, 1.000 ÷ 1,21 = 826,45 € de base y 173,55 € de IVA. Con el 10 %, 909,09 € de base y 90,91 € de IVA.
¿Puedo poner en una factura «IVA incluido» sin desglosarlo?
Solo en una factura simplificada. La factura completa debe indicar por separado la base imponible, el tipo de IVA y la cuota, aunque el precio pactado sea con IVA incluido.
Fuentes oficiales
- Ley 37/1992 del IVA, arts. 78, 90 y 91 (BOE)
- RD 1619/2012, Reglamento de facturación, arts. 6 y 7 (BOE)
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.