
Tabla de tipos del recargo de equivalencia
El recargo lo cobra el proveedor al comerciante minorista acogido al régimen, además del IVA. Qué es el régimen y quién está en él lo tienes en el glosario y en la guía completa del recargo de equivalencia; aquí nos centramos en los porcentajes y en cómo calcularlos.
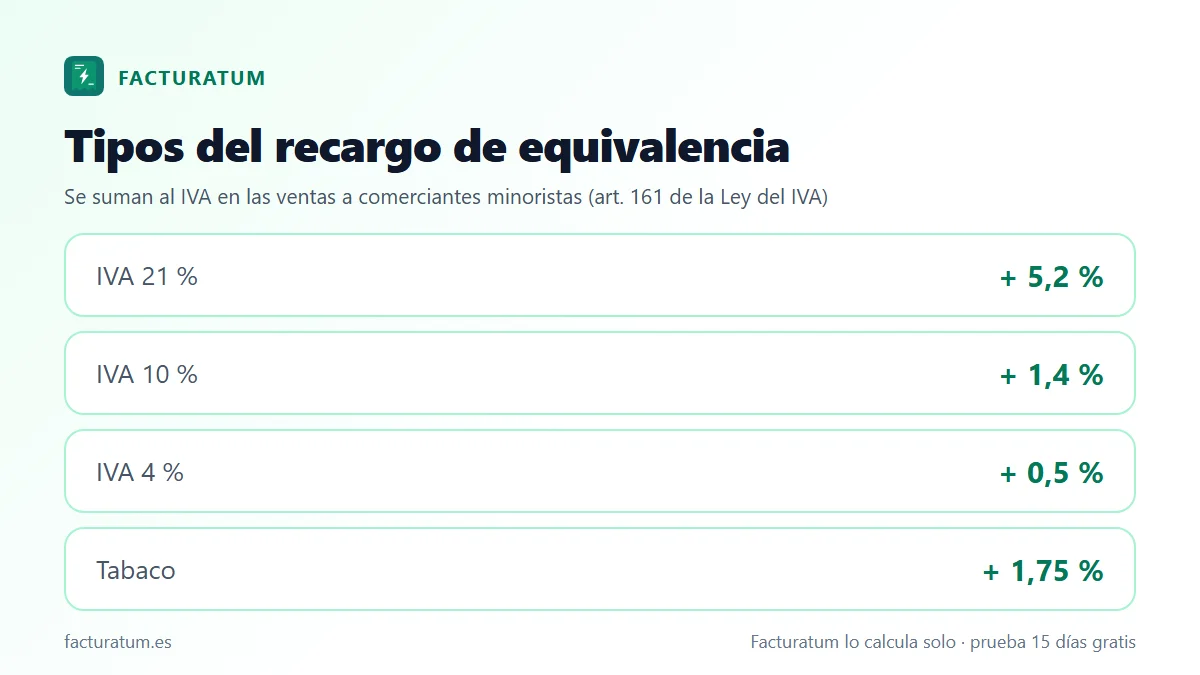
| Tipo de IVA | Recargo | IVA + recargo | Productos habituales |
|---|---|---|---|
| General, 21 % | 5,2 % | 26,2 % | Ropa, calzado, electrónica, menaje, droguería, juguetes, bebidas alcohólicas |
| Reducido, 10 % | 1,4 % | 11,4 % | Carne, pescado, agua, zumos, flores y plantas, gafas |
| Superreducido, 4 % | 0,5 % | 4,5 % | Pan, leche, huevos, frutas y verduras, queso, aceite de oliva, libros |
| Labores del tabaco | 1,75 % | 21 % + 1,75 % | Cigarrillos y tabaco de liar |
El aceite de oliva tributa de forma permanente al 4 % desde el 1 de enero de 2025, así que lleva el 0,5 % de recargo. La AEAT recoge esta misma tabla en su manual de IVA 2026.
Calcula el recargo de una factura
Calculadora del recargo de equivalencia
- Base imponible
- 500,00 €
- IVA 21 %
- 105,00 €
- Recargo de equivalencia 5.2 %
- 26,00 €
- Total factura
- 631,00 €
Cálculo orientativo. Facturatum hace estas cuentas solo al emitir la factura o preparar el modelo.
Cómo se calcula: ejemplo con varios tipos
El recargo se aplica línea a línea según el tipo de IVA del producto, sobre la misma base imponible. Un distribuidor sirve a una tienda de alimentación en recargo este pedido:
| Producto | Base | IVA | Recargo | Total línea |
|---|---|---|---|---|
| Detergentes y droguería (21 %) | 400,00 € | 84,00 € | 20,80 € (5,2 %) | 504,80 € |
| Conservas y agua (10 %) | 600,00 € | 60,00 € | 8,40 € (1,4 %) | 668,40 € |
| Leche, pan y huevos (4 %) | 500,00 € | 20,00 € | 2,50 € (0,5 %) | 522,50 € |
| Total | 1.500,00 € | 164,00 € | 31,70 € | 1.695,70 € |
Comprobación: 400 × 5,2 % = 20,80; 600 × 1,4 % = 8,40; 500 × 0,5 % = 2,50. El recargo total es 31,70 € y la factura, 1.500 + 164 + 31,70 = 1.695,70 €. El proveedor ingresa en su 303 los 164 € de IVA y los 31,70 € de recargo; la tienda no deduce nada: los 1.695,70 € son su coste.
Precio con IVA y recargo incluidos
Si el proveedor quiere que su tarifa a la tienda sea un precio cerrado, divide entre 1 + IVA + recargo. Ejemplo: un producto al 21 % por 131 € todo incluido: 131 / 1,262 = 103,80 € de base (redondeado), 21,80 € de IVA y 5,40 € de recargo, que suman 131 €. Si solo necesitas quitar el IVA de un precio, tienes cómo quitar el IVA de un precio.
Tipos del recargo de equivalencia en 2016 y años anteriores
Mucha gente busca los «tipos del recargo de equivalencia 2016»: son los mismos que hoy. El Real Decreto-ley 20/2012 subió el IVA general del 18 % al 21 % y el reducido del 8 % al 10 % desde el 1 de septiembre de 2012, y con ellos los recargos. Desde entonces el artículo 161 no se ha modificado.
| Periodo | IVA general / recargo | IVA reducido / recargo | IVA superreducido / recargo |
|---|---|---|---|
| Desde el 1 de septiembre de 2012 (incluido 2016) | 21 % / 5,2 % | 10 % / 1,4 % | 4 % / 0,5 % |
| 1 de julio de 2010 a 31 de agosto de 2012 | 18 % / 4 % | 8 % / 1 % | 4 % / 0,5 % |
Tipos temporales de 2022 a 2024
Entre 2021 y 2024 el Gobierno rebajó temporalmente el IVA de algunos productos (alimentos básicos, aceites, energía) y fijó recargos especiales para esos tipos rebajados. Ya no están vigentes, pero aparecen en facturas y rectificativas de esos años. Los de alimentos de 2024, según la AEAT y el Real Decreto-ley 4/2024:
| Periodo | Alimentos básicos y aceite de oliva | Aceites de semillas y pastas |
|---|---|---|
| Hasta el 30 de septiembre de 2024 | IVA 0 % / recargo 0 % | IVA 5 % / recargo 0,62 % |
| 1 de octubre a 31 de diciembre de 2024 | IVA 2 % / recargo 0,26 % | IVA 7,5 % / recargo 1 % |
| Desde el 1 de enero de 2025 | IVA 4 % / recargo 0,5 % | IVA 10 % / recargo 1,4 % |
Al tipo temporal del 5 % que se aplicó también a la electricidad y al gas en parte de 2022 y 2023 le correspondía igualmente un recargo del 0,62 %. Desde 2025 solo quedan los cuatro tipos del artículo 161.
Dónde se declara el recargo
- El proveedor: en el modelo 303, en las casillas de recargo de equivalencia del IVA devengado (base, tipo y cuota por cada tipo), y en el resumen anual del 390.
- El minorista: no presenta 303 por la actividad en recargo. Solo liquida IVA y recargo con el modelo 309 en compras a otros países de la UE o con inversión del sujeto pasivo.
- Las rectificativas: una devolución o un descuento posterior corrige también el recargo, en la misma proporción que el IVA.
Errores frecuentes con los tipos
- Aplicar el 5,2 % a toda la factura cuando hay productos al 10 % o al 4 %.
- Calcular el recargo sobre el importe con IVA en vez de sobre la base.
- Seguir aplicando los recargos temporales de 2024 (0 %, 0,26 %, 0,62 % o 1 %) en 2025 o 2026.
- Usar el 1,75 % del tabaco para otros productos del estanco, como mecheros o revistas.
- Aplicar recargo a una sociedad mercantil: las S.L. y S.A. nunca están en este régimen.
- Sumar el recargo al IVA en una sola línea: tiene que ir separado en la factura.
Cómo lo hace Facturatum
En Facturatum marcas el recargo de equivalencia en la ficha del cliente y cada línea de sus facturas lleva el recargo que corresponde a su tipo de IVA: 5,2 %, 1,4 % o 0,5 %. El recargo repercutido pasa a tu modelo 303 y al 390, y las rectificativas lo corrigen junto con el IVA. También puedes calcular facturas completas con la calculadora de IVA y retención.
Preguntas frecuentes
¿Cuánto es el recargo de equivalencia?
El 5,2 % para productos con IVA del 21 %, el 1,4 % para los del 10 %, el 0,5 % para los del 4 % y el 1,75 % para el tabaco. Se calcula sobre la base imponible y se suma al IVA en la factura.
¿Qué recargo de equivalencia corresponde al IVA del 21 %?
El 5,2 %. Sobre una base de 1.000 €, la factura lleva 210 € de IVA y 52 € de recargo, en total 1.262 €.
¿Cuáles eran los tipos del recargo de equivalencia en 2016?
Los mismos que hoy: 5,2 %, 1,4 %, 0,5 % y 1,75 % para el tabaco. Están vigentes desde el 1 de septiembre de 2012, cuando subieron el IVA general al 21 % y el reducido al 10 %.
¿Sigue existiendo el recargo del 0,62 % o del 0,26 %?
No. Fueron recargos temporales para los tipos rebajados de IVA de alimentos y energía entre 2022 y 2024. Desde el 1 de enero de 2025 solo se aplican los cuatro tipos generales.
¿El recargo de equivalencia se calcula sobre la base o sobre el total con IVA?
Sobre la base imponible, la misma sobre la que se calcula el IVA. Nunca sobre el importe con IVA incluido.
Fuentes oficiales
- Ley 37/1992 del IVA, artículo 161 (BOE)
- Real Decreto-ley 20/2012, artículo 23 (BOE)
- Tipos del recargo de equivalencia, Manual práctico de IVA 2026 (AEAT)
- Novedades del Real Decreto-ley 4/2024 en IVA (AEAT)
Contenido informativo. Comprueba siempre la normativa vigente en la sede de la AEAT y el BOE, o consulta a tu asesor.